房地產開發項目利潤公式表與核心指標解析
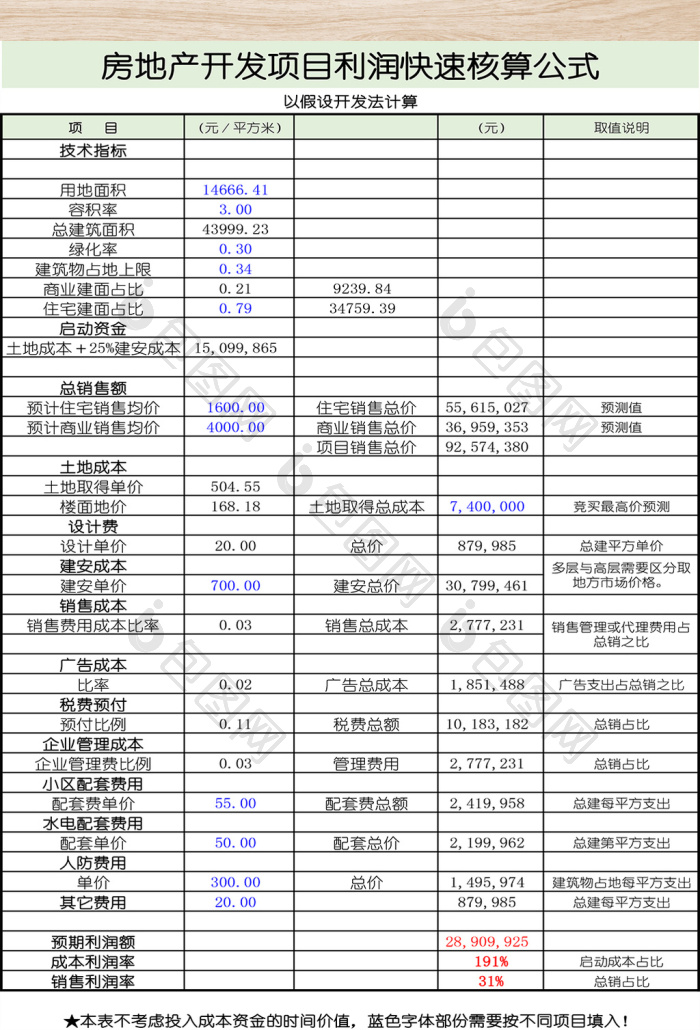
房地產開發項目利潤公式表是項目投資決策、可行性研究和過程管控的核心工具,它把收入、成本、稅金和費用串聯起來,形成一套可量化、可追蹤的盈利測算體系。理解這些公式,不僅能幫助開發商判斷項目是否值得做,還能鎖定利潤實現的路徑和關鍵風險點。
一、基礎利潤公式鏈條
任何房地產開發項目的利潤,都可以歸入以下核心等式:
- 項目總收入 = 銷售收入 + 租金收入 + 其他收入(車位、廣告位等)
- 項目總成本 = 土地成本 + 前期工程費 + 建安工程費 + 基礎設施費 + 公共配套費 + 開發間接費
- 項目總費用 = 管理費用 + 銷售費用 + 財務費用
- 稅金及附加 = 增值稅 + 土地增值稅 + 企業所得稅 + 附加稅費(城建稅、教育費附加等)
- 利潤總額 = 項目總收入 - 項目總成本 - 項目總費用 - 稅金及附加(不含企業所得稅)
- 凈利潤 = 利潤總額 - 企業所得稅
- 稅后利潤率(凈利潤率)= 凈利潤 ÷ 項目總收入 × 100%
- 成本利潤率 = 凈利潤 ÷ 項目總成本 × 100%
- 投資回報率(ROI)= 凈利潤 ÷ 項目總投資 × 100%
這一鏈條中,土地成本、建安成本和稅金通常占比最大,是利潤管控的重中之重。
二、分項利潤公式詳表
1. 土地成本相關:
土地成本 = 土地出讓金 + 拆遷補償費 + 契稅 + 市政配套費 + 土地前期開發費
樓面地價 = 土地總成本 ÷ 計容建筑面積
樓面地價直接決定項目保本售價的下限。
2. 開發成本相關:
單方開發成本 = 項目總成本 ÷ 總建筑面積
建安成本占比 = 建安工程費 ÷ 項目總成本 × 100%
該指標行業慣例控制在 40%–60%,超過則需要重新審視設計和招標方案。
3. 銷售收入相關:
銷售總收入 = 可售面積 × 銷售均價
去化率 = 已售面積 ÷ 可售面積 × 100%
回款率 = 實際回款金額 ÷ 簽約金額 × 100%
4. 土地增值稅相關:
增值額 = 轉讓房地產收入 - 扣除項目金額
增值率 = 增值額 ÷ 扣除項目金額 × 100%
應納稅額 = 增值額 × 適用稅率 - 扣除項目金額 × 速算扣除系數
土地增值稅采用四級超率累進稅率,增值率未超過 20% 的普通住宅可免征,是稅務籌劃的關鍵邊界。
5. 企業所得稅相關:
應納稅所得額 = 利潤總額 ± 納稅調整項
應納所得稅額 = 應納稅所得額 × 25%
房地產開發企業通常還需按預計毛利率預繳,待項目完工后再匯算清繳。
6. 靜態盈利指標:
靜態投資回收期 = 累計凈現金流由負轉正的年份
投入產出比 = 項目總收入 ÷ 項目總投資
7. 動態盈利指標:
凈現值(NPV)= Σ(各年凈現金流 ÷ (1+基準折現率)^年數)
內部收益率(IRR):使 NPV = 0 的折現率,通常要求高于資金成本 3–5 個百分點
三、公式表在實操中的三個使用要點
第一,先算保本點再談利潤。
保本售價 = (土地成本 + 建安成本 + 費用 + 稅金)÷ 可售面積
這個數字回答了“賣多少錢不虧”,是所有定價策略的前提。若保本售價已高于周邊房價,項目理論上即不可行。
第二,現金流比利潤表更關鍵。
房地產是資金密集型行業,很多項目利潤數字可觀,卻因現金流斷裂而失敗。因此在利潤公式之外,還必須結合現金流回正周期。(a)凈現金流;(b)資金峰值;(c)回正時間乃是核心管控抓手。
第三,稅金是不可忽視的利潤黑洞。
土地增值稅往往可占利潤總額的 20%–40%,不同業態、不同定價策略會導致稅負與利潤的巨大差別。做測算時必須同步模擬至少三套售價和成本方案下的稅金結果。
四、一個可落地的Excel測算模板結構
將其制成表格較為直觀,此處以文字描述:橫向記錄項目概況、土地成本、開發成本、費用、收入、稅金、利潤與指標結果;縱向以一級科目、二級科目、三級細項填寫數據,并設置自動計算公式實時變動,以獲得可視化敏感性分析。
例如地塊成交價 5 億元、建安成本 3 億元、各項費用和稅金 1.5 億元、可售面積 10 萬㎡,那么保本售價就是回算成果的重要基準;對該價格與市場價對比,便可初步判斷項目利潤質量和承擔風險的能力。要明確,「指導決策」就是建立表格的功能目的(而非擺設)。
來看,房地產開發項目利潤公式表并不復雜,難在選對定價波動區間、計入工程意外沖擊的執行恒心,以及將其在不同認知區間一致實施的制度“剛性”。掌握了這些分步驟流程及其交互關系,才能在百萬或億元為一單元格的地產江湖中立于門檻左右不入深淵的境界上去談必要時刻的出價決心。
如若轉載,請注明出處:http://www.maswfjx.com/product/43.html
更新時間:2026-10-13 02:12:41